달러 기축통화 체계 완전 해설 – 왜 전 세계가 연준 결정 하나에 흔들리나
2022년 3월, 미국 연방준비제도(Fed·연준) 의장 제롬 파월이 기준금리를 0.25%포인트 인상한다고 발표했습니다. 미국 내 인플레이션을 잡기 위한 조치였습니다.
 호호지기
2022년 3월, 미국 연방준비제도(Fed·연준) 의장 제롬 파월이 기준금리를 0.25%포인트 인상한다고 발표했습니다. 미국 내 인플레이션을 잡기 위한 조치였습니다.

은행끼리 돈을 빌려주지 않으려 한다면 어떤 일이 벌어질까요? 우리가 ATM에서 현금을 뽑지 못하고, 기업들이 월급을 지급할 자금을 마련하지 못하는 상황, 즉 금융 시스템이 멈추는 순간입니다.
2020년 3월, 코로나19가 전 세계를 강타하던 그 주간에 금융시장에서 가장 먼저 비명을 지른 것은 주식시장이 아니었습니다. 며칠 앞서, 채권시장의 어두운 구석에서 조용히 경보등이 켜졌습니다.
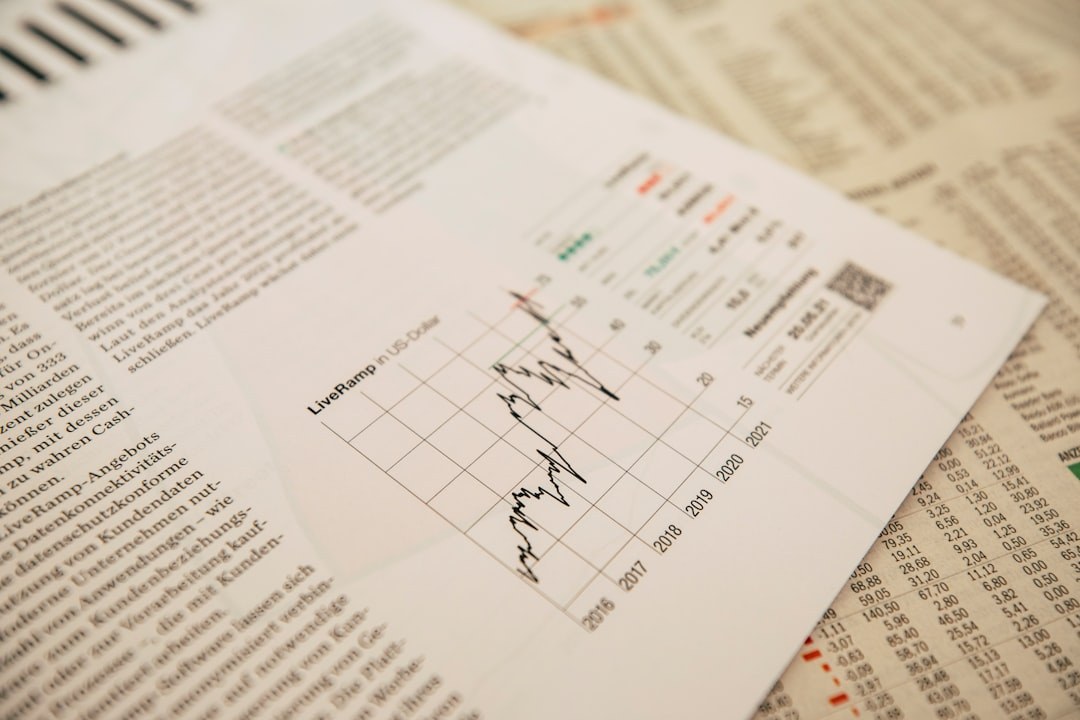
연준이 금리를 올렸습니다. 그런데 주가는 오히려 올랐고, 회사채 스프레드는 좁아졌으며, 달러는 약해졌습니다. 긴축을 했는데 시장은 오히려 ‘돈이 풀린 것처럼’ 반응한 셈입니다.
당신이 오늘 아침 100만 원을 은행에 예금했다고 가정해 보자. 그 돈은 금고 안에 안전하게 보관되어 있을까? 사실은 그렇지 않다. 은행은 그 100만 원의 대부분을 당신 모르게 이미 다른 누군가에게 빌려주고 있다.

여러분의 통장에 있는 100만 원, 그리고 지갑 속 5만 원짜리 지폐 몇 장. 이것들이 모두 ‘돈’이라는 건 당연히 알고 있습니다. 그런데 경제학자들과 중앙은행 관계자들은 이 돈을 M0, M1, M2로 나눠 부르며 서로 다른 잣대로 경제를 진단합니다.

은행은 우리에게 돈을 빌려주는 곳입니다. 그런데 실제로 은행 내부를 들여다보면 놀라운 사실이 있습니다.
뉴스에서 “연준이 금리를 0.25%p 인상했다”는 말을 들으면 어떤 금리가 오른 걸까요?
당신이 변동금리 대출을 받았다고 상상해보세요. 은행은 “기준금리에 가산금리를 더해 이자를 매긴다”고 설명합니다. 그런데 그 ‘기준금리’가 실제로는 몇몇 은행 직원들이 매일 아침 전화 통화로 임의로 결정하고 있었다면?
2019년 9월 17일 아침, 뉴욕 금융시장에 이상한 신호가 포착됐습니다. 은행들이 하루짜리 돈을 빌리고 빌려주는 레포(Repo, 환매조건부채권) 시장의 금리가 갑자기 폭등하기 시작한 겁니다.